「AIに相続税を計算してもらおう」——その前に知っておくべきこと
スマートフォンで「相続税 計算」と検索すると、無料のシミュレーターやAIチャットが数多く表示されます。
「10秒で試算」「無料で使える」と書かれていると、まずは試してみたくなるでしょう。
ただし、AIや無料シミュレーターを使う前に、一つ重要なことを知っておいてください。
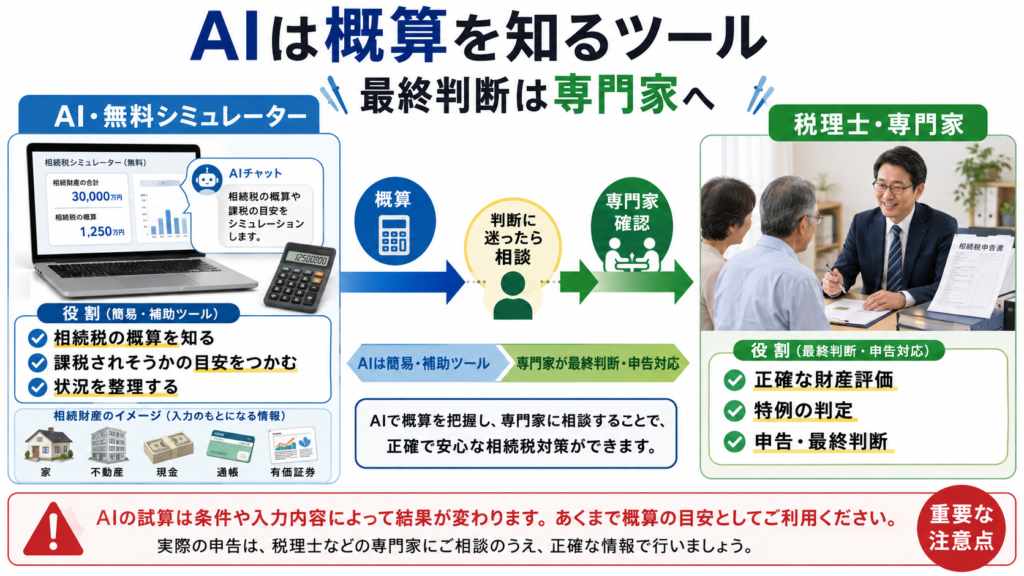
これらのツールが計算できるのは、原則として「基礎的な試算」までです。
不動産の路線価評価、非上場株式の評価、農地の納税猶予、小規模宅地等の特例——こうした複雑な要素が絡む場合、財産評価や特例の適用条件によって、AIの試算と実際の申告額が大きく異なる可能性があります。
この記事では、AIや無料ツールの正しい使い方と限界、主要AIの使い分け、そして「AIの試算だけで判断してはいけない場面」を具体的に解説します。
この記事でわかること
✅ 相続税シミュレーターの基本的な使い方と入力項目
✅ 無料ツールとAIチャットの仕組みの違い
✅ ChatGPT・Gemini・Claudeの推論機能と、相続税試算での使い分け
✅ AIだけでは判断が難しい複雑資産の具体例
✅ AIの試算を最終判断に使ってはいけない5つのシーン
相続税の無料シミュレーターとは何か
仕組みと計算できること
無料の相続税シミュレーターは、主に次のような情報を入力し、相続税額の概算を計算するツールです。
- 財産の総額
- 相続人の人数
- 相続人の続柄
- 配偶者の有無
- 配偶者が取得する財産の割合
対応する入力項目は、シミュレーターによって異なります。
配偶者の税額軽減を簡易的に反映できるシミュレーターもあります。ただし、配偶者がいるだけで、相続税が自動的に0円になるわけではありません。
配偶者の税額軽減は、配偶者が実際に取得した正味の遺産額が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までであれば、配偶者に相続税がかからない制度です。
実際に配偶者が取得する財産額や、遺産分割の内容によって結果が変わります。また、この特例によって納付税額が0円になる場合でも、原則として相続税の申告が必要です。(国税庁)
無料シミュレーターの限界
簡易型の相続税シミュレーターは、サービスによって入力項目や対応範囲が異なります。
特例や税額控除などの細かな条件を十分に反映できない場合もあるため、利用前に注意事項や計算条件を確認することが重要です。
国税庁が提供する「相続税の申告要否判定コーナー」も、相続税申告のおおよその要否を確認するためのものとされています。(国税庁)
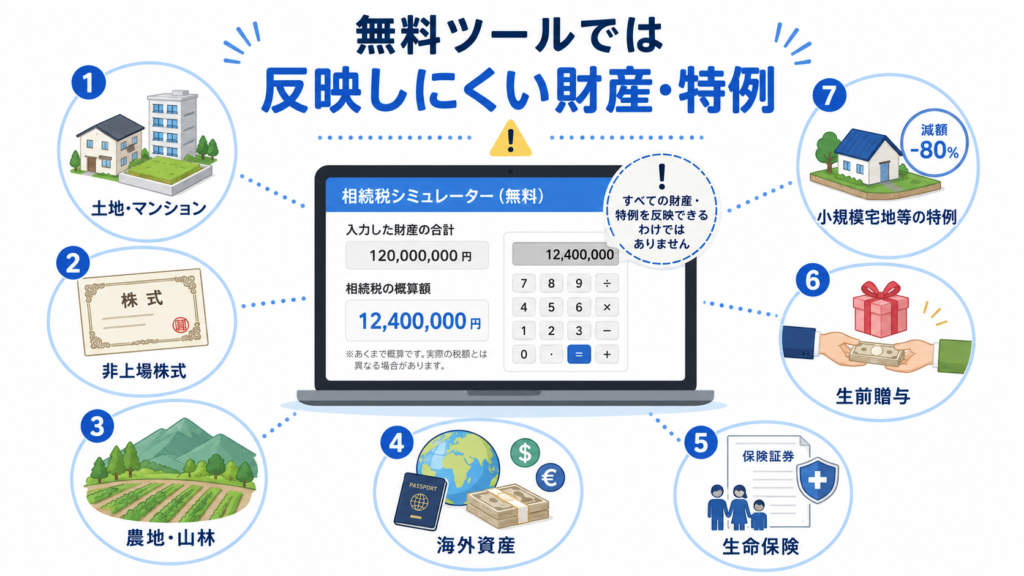
簡易型のシミュレーターでは、十分に反映できないことが多い要素は次のとおりです。
- 不動産の路線価・倍率方式による正確な評価
- 小規模宅地等の特例の適用判定
- 非上場株式の評価
- 農地・山林の評価と納税猶予
- 海外財産・外貨建て資産の評価
- 生命保険金の非課税限度額
- 生前贈与加算の対象期間
- 相続人ごとの税額控除や2割加算
小規模宅地等の特例では、宅地の用途や取得者などの要件を満たすことで、相続税評価額が最大80%減額される場合があります。ただし、適用要件は細かく定められており、単純な財産総額だけでは判断できません。(国税庁)
これらの要素が含まれる場合、シミュレーターが示す数字は、あくまで「目安の目安」と考えましょう。
主要AIの推論機能と相続税計算への適性比較
ChatGPT・Gemini・Claudeなどの汎用AIには、複数の条件を整理したり、公開情報を検索したり、長文資料を分析したりする機能があります。
ChatGPTにはWeb検索やDeep Research、GeminiにはGoogle検索を参照するDeep Research、ClaudeにはWebや接続した資料を調査するResearchなどがあります。ただし、利用できる機能や回数は、プランや時期によって変わります。(OpenAI Help Center)
検索機能や推論機能が搭載されていても、税務上の正確性が保証されるわけではありません。
相続税の試算に利用するときは、国税庁などの公式情報と照合し、AIの回答だけで申告額を確定しないことが重要です。
三者の使い分けの目安
| AI | 得意な使い方 | 注意点 |
|---|---|---|
| ChatGPT | 相続税の仕組みや計算手順、前提条件の整理 | 税制の適用時期と情報源を確認する |
| Gemini | 公開情報を検索しながら制度や条件を整理する | 検索結果が国税庁などの公式情報か確認する |
| Claude | 長文資料や複数条件を読み込み、要点を整理する | 最新税制が反映されているか別途確認する |
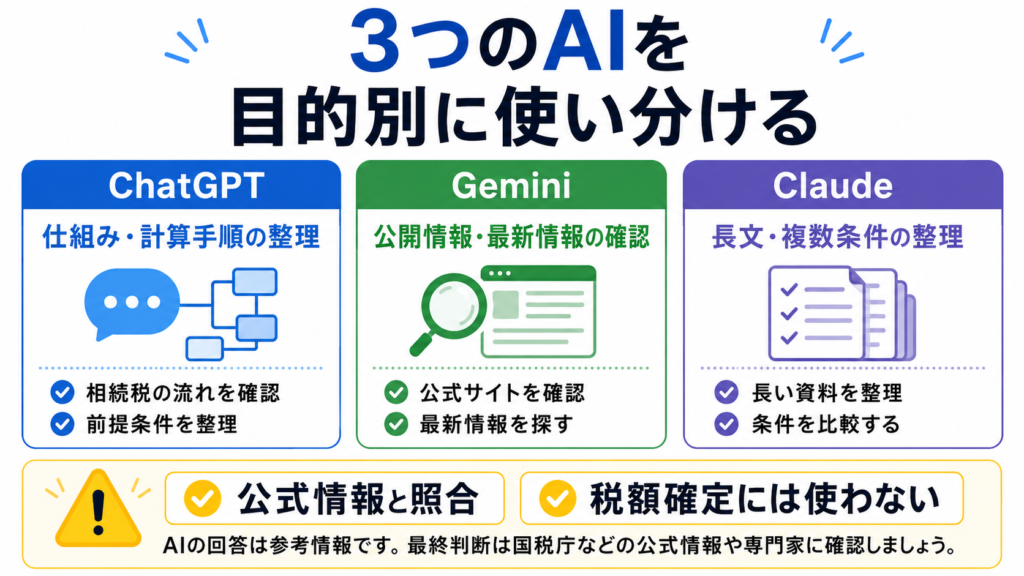
重要な共通点は、どのAIも相続税の「概算試算」と「仕組みの理解」には役立つ一方で、申告書にそのまま使える正確な税額を保証するものではないという点です。
個人情報の入力にも注意する
AIに相続税を試算してもらう際は、次のような情報を入力しないようにしましょう。
- 本人や家族の実名
- マイナンバー
- 銀行口座番号
- 証券口座番号
- パスワード
- 正確な住所
- 遺言書や戸籍の未加工データ
「Aさん」「自宅土地3,000万円」など、個人を特定できない仮名や概算額に置き換えて入力するのが安全です。
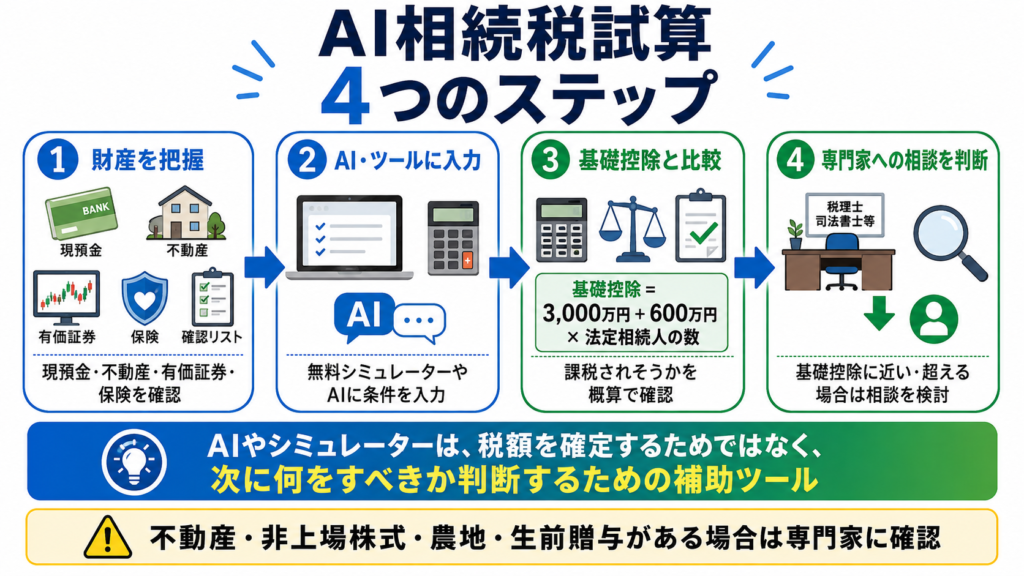
AIで相続税を試算する正しい手順
ステップ1:相続財産の全体像を把握する
まずは、相続財産と債務の全体像を確認します。
- 現預金:通帳や残高証明書で確認
- 建物:固定資産税の課税明細書で固定資産税評価額を確認
- 土地:路線価地域か倍率地域かを確認
- 有価証券:証券会社の残高報告書などで確認
- 生命保険:保険証券や支払通知書で死亡保険金を確認
- 借入金:住宅ローンやカードローンなどの残高を確認
- 葬式費用:領収書や支払記録を確認
- 生前贈与:過去の振込記録や贈与契約書を確認
相続税は、単純に「財産の総額」だけで決まるわけではありません。
遺産総額などから非課税財産、債務、葬式費用を差し引き、一定の生前贈与を加算して、正味の遺産額や課税価格を計算します。(国税庁)
また、生命保険金については、相続人が受け取る場合に「500万円×法定相続人の数」までの非課税限度額があります。相続人以外が取得した死亡保険金には、この非課税枠は適用されません。(国税庁)
ステップ2:シミュレーターまたはAIに入力する
税理士法人や銀行などが提供する無料シミュレーターに、財産総額や相続人の情報を入力します。
AIに質問する場合は、単に「相続税はいくらですか」と聞くのではなく、前提条件と計算過程を示すように指示しましょう。
質問例
法定相続人は子2人です。
現預金3,000万円、土地と建物の概算評価額2,000万円、借入金300万円があります。
基礎控除額、正味の遺産額、課税遺産総額を分けて、相続税の概算と計算過程を示してください。
不明な条件は勝手に補わず、確認が必要な点として挙げてください。
この段階で重要なのは、出力された数字を、相続税がかかりそうかどうかを大まかに判断する参考値として使うことです。
ステップ3:基礎控除額を確認する
相続税には基礎控除があります。
基礎控除額=3,000万円+600万円×法定相続人の数
例えば、法定相続人が子2人であれば、基礎控除額は次のようになります。
3,000万円+600万円×2人=4,200万円
正味の遺産額が基礎控除額を超える場合は、原則として相続税の申告と納税が必要です。(国税庁)
一方、配偶者の税額軽減や小規模宅地等の特例を適用した結果、納付税額が0円になる場合には、特例を受けるための相続税申告が必要になることがあります。
ステップ4:専門家へ相談すべきか判断する
AIやシミュレーターの結果を基に、次の対応を判断します。
- 特例を使わなくても基礎控除額を大きく下回る
→ 財産の漏れや評価の誤りがないか確認する - 基礎控除額に近い
→ 不動産や生前贈与を含めて、専門家への相談を検討する - 基礎控除額を超える
→ 税理士への相談を検討する - 不動産・非上場株式・農地・海外資産がある
→ 財産総額にかかわらず、専門家による評価を検討する
AIやシミュレーターは、最終的な税額を確定するためではなく、次に何をすべきか判断するための補助ツールとして使うのが適切です。
AIを「使ってはいけない」5つのシーン
ここでいう「使ってはいけない」とは、AIを補助的に使うこと自体ではありません。
AIの試算だけで、申告の要否や最終的な税額を確定してはいけないケースという意味です。
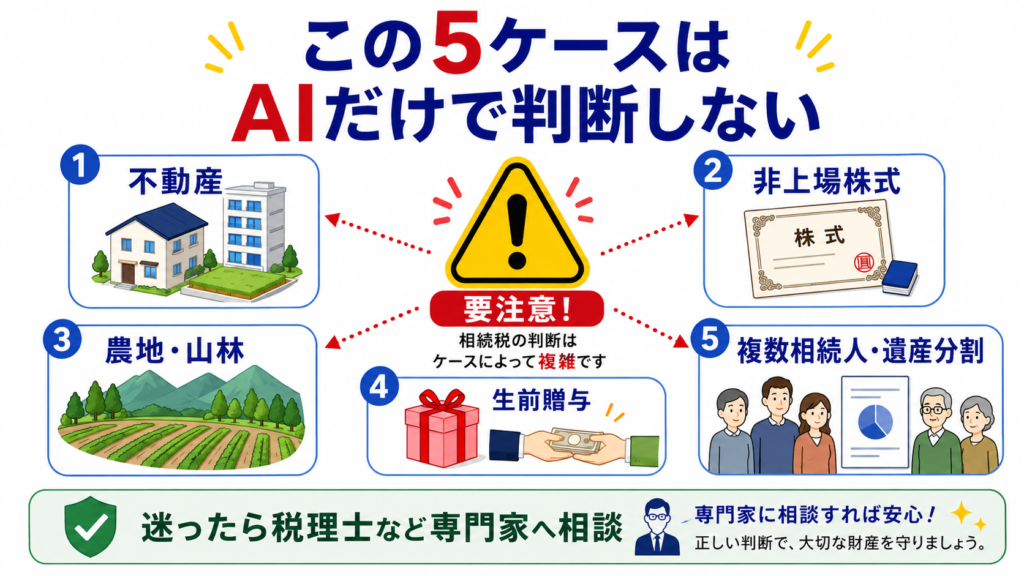
シーン①:評価が複雑な不動産が含まれる場合
土地の相続税評価額は、原則として「路線価方式」または「倍率方式」で計算します。
建物については、原則として固定資産税評価額を基に評価しますが、土地は固定資産税評価額をそのまま使うとは限りません。(国税庁)
土地の評価には、被相続人が亡くなった日の属する年分の路線価図または評価倍率表を使用します。
また、土地の形状や接道状況によって、次のような調整が必要です。
- 奥行価格補正
- 不整形地補正
- 側方路線影響加算
- 二方路線影響加算
- 間口狭小補正
- セットバック部分の評価
国税庁の路線価評価でも、土地の形状や道路への接し方などに応じた複数の補正が設けられています。(国税庁)
AIは「路線価を入力してください」と回答することがありますが、入力する路線価や補正率が間違っていれば、試算結果も正しくなりません。
土地やマンションなどが含まれる場合は、AIの試算だけで評価額を確定しないようにしましょう。
シーン②:非上場株式が含まれる場合
故人が中小企業の経営者や役員だった場合、保有する自社株式の評価が必要になることがあります。
取引相場のない非上場株式では、主に次の評価方法が使われます。
- 類似業種比準方式
- 純資産価額方式
- 類似業種比準方式と純資産価額方式の併用
- 配当還元方式
会社の規模、総資産、従業員数、取引金額、株主の立場などによって、適用する評価方法が変わります。(国税庁)
非上場株式の評価には、会社の決算書、資産、負債、配当、利益など、さまざまな情報が必要です。
財産総額だけを入力する簡易シミュレーターやAIチャットで、正確な評価額を算出するのは困難です。
シーン③:農地・山林が含まれる場合
農地は、次の4種類に区分して評価します。
- 純農地
- 中間農地
- 市街地周辺農地
- 市街地農地
純農地と中間農地は倍率方式、市街地農地は宅地比準方式または倍率方式で評価します。市街地周辺農地は、その農地を市街地農地として評価した金額の80%相当額で評価します。(国税庁)
また、一定の要件を満たす農業相続人には、農地等についての相続税の納税猶予が認められる場合があります。
この制度では、農業投資価格を超える部分に対応する一定の相続税について、農業の継続などを条件に納税が猶予されます。農業委員会の証明や申告書への添付書類、適用後の継続届出が必要になる場合もあります。(国税庁)
山林についても、土地だけでなく立木の評価が必要になる場合があります。また、森林経営計画などの要件を満たすと、一定の納税猶予を受けられる制度があります。(国税庁)
農地や山林の区分、評価方法、納税猶予の適用可否を、AIの回答だけで確定することは避けましょう。
シーン④:生前贈与が多くある場合
2024年1月1日以後の暦年課税による贈与については、相続財産への加算対象期間が、従来の3年から段階的に7年へ延長されます。
ただし、すべての相続で直ちに7年分が加算されるわけではありません。
被相続人の相続開始日によって、加算対象期間は次のように変わります。
- 2026年12月31日まで
→ 相続開始前3年以内 - 2027年1月1日から2030年12月31日まで
→ 2024年1月1日から相続開始日まで - 2031年1月1日以後
→ 相続開始前7年以内
また、相続開始日が2027年1月2日以後の場合、加算対象期間のうち、相続開始前3年以内に取得した財産以外の贈与財産については、その合計額から総額100万円まで相続税の課税価格に加算されません。
毎年100万円ずつ控除されるのではなく、延長された期間全体で総額100万円である点にも注意が必要です。(国税庁)
過去の贈与記録を確認し、加算対象となる贈与財産を特定する作業は複雑です。
教育資金や結婚・子育て資金の一括贈与についても、贈与者が亡くなった時点の管理残額などによって、相続税の課税価格に加算される場合があります。
AIに「7年分を加算してください」と指示するだけでは、相続開始日や特例の適用状況を正しく反映できない可能性があります。
シーン⑤:相続人が複数いて、分割方法を決める場合
相続税の総額は、課税遺産総額を法定相続分どおりに取得したものと仮定して計算します。
その後、算出した相続税の総額を、実際に財産を取得した各人の課税価格に応じて割り振ります。
さらに、配偶者の税額軽減、未成年者控除、障害者控除、贈与税額控除、相続税額の2割加算などを反映し、各人の最終的な納付税額を計算します。(国税庁)
したがって、単純に「法定相続分どおりに分けた場合の税額」を計算しただけでは、実際の遺産分割後に各人が納める税額を判断できません。
誰が自宅を相続するのか、配偶者がいくら取得するのかによっても、適用できる特例や税額が変わります。
遺産分割の方法を決める段階では、AIの試算だけで判断せず、税理士による複数パターンのシミュレーションを検討しましょう。
相続税の申告で見落としやすい「デジタル資産」
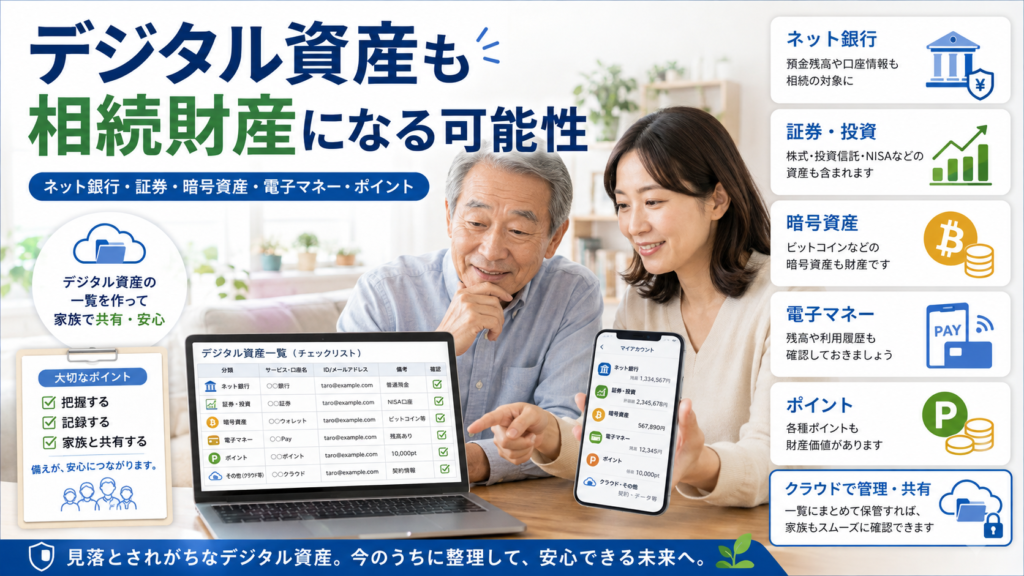
相続税を試算するには、故人が保有していた財産を漏れなく把握する必要があります。
ここで見落とされやすいのが、デジタル上で管理されている財産です。
- ネット銀行の預金
- ネット証券の株式や投資信託
- 暗号資産
- オンライン上の売上金
- 電子マネーの残高
- 各種ポイント
- デジタルコンテンツから生じる収益権
相続税の対象となる財産には、現金や預貯金、不動産、有価証券だけでなく、金銭に見積もることができる経済的価値のあるものも含まれます。(国税庁)
ただし、ポイントや電子マネーは、サービスの利用規約によって、相続や払い戻しができるかどうかが異なります。
「ポイントだから相続財産ではない」「電子マネーだから引き継げる」と決めつけず、残高と利用規約の両方を確認することが重要です。
AIやシミュレーターに入力する財産総額から、ネット銀行、ネット証券、暗号資産などを漏らしてしまうと、申告の要否や試算額も変わってしまいます。
相続トラブルを防ぐ「デジタル遺産目録」の作り方では、デジタル資産を一覧化する方法を詳しく解説しています。
まずは財産を漏れなく把握してから、AIによる試算を行いましょう。
まとめ:AIは「地図」、税理士は「現地案内人」
AIや無料シミュレーターを使う主な目的は、次の2点です。
- 相続税がかかりそうか、大まかな判断材料にする
- 専門家に相談する前に、自分の状況を整理する
このような使い方であれば、ChatGPT・Gemini・ClaudeなどのAIは役立ちます。
推論機能を使うことで、複数の条件を整理したり、一般的な計算の流れを確認したりすることもできます。
ただし、推論機能を使った回答であっても、税務上の正確性が保証されるわけではありません。
特に、次の財産や事情が含まれる場合は注意が必要です。
- 土地やマンション
- 非上場株式
- 農地や山林
- 多額の生前贈与
- 海外財産
- 複数の相続人による遺産分割
これらが含まれる場合、AIの試算を最終判断の根拠にしてはいけません。
申告漏れや過少申告があった場合には、本来の税額に加えて、延滞税や加算税がかかる可能性があります。
AIは「この地域の地図」を示してくれます。
しかし、「あなたの家までの正確な道順」を案内するには、財産の状況や家族関係を個別に確認できる専門家の力が必要です。
相続手続きをスムーズに進めるために
「故人がどのネット銀行を利用していたかわからない」
「スマートフォンのロックを解除できない」
「暗号資産を持っていたようだが、取引所がわからない」
こうした問題は、相続税の計算以前に、財産そのものを発見できないという問題につながります。
まずは、デジタル資産の全体像を把握しておくことが重要です。
「まだ元気だから大丈夫」と思っている今こそ、デジタル終活を始めるタイミングです。
デジタル資産の生前整理サービスならデジ・タクセルでは、ネット銀行、証券口座、パスワード情報などのデジタル資産を、ご本人の意思に基づいて整理・管理するサービスを提供しています。
専門家と一緒に「何を残し、何を整理するか」を考えることで、遺族が相続手続きで困る状況を未然に防ぐことができます。
まずはサービス内容をご確認ください。
この記事の執筆者
田原 日出夫
現代文・小論文講師/終活・相続ライター
30年以上にわたり国語教育に携わり、東京大学・早稲田大学・慶應義塾大学など、難関大学の合格者を多数輩出。誌面ライター13年、Webライター約8年の経験を持ち、終活・相続・デジタル遺産・シニア向けIT活用などの分野で執筆を行う。
複雑な制度や専門用語を、初めての方にもわかりやすく伝えることを信条としている。近親者の相続手続きを自ら経験し、実体験に基づいた情報発信を心掛けている。
参考資料
- 国税庁「No.4102 相続税がかかる場合」
- 国税庁「No.4105 相続税がかかる財産」
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」
- 国税庁「No.4147 農業相続人が農地等を相続した場合の納税猶予の特例」
- 国税庁「No.4149 山林を相続した場合の納税猶予の特例」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4158 配偶者の税額の軽減」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 国税庁「No.4602 土地家屋の評価」
- 国税庁「No.4604 路線価方式による宅地の評価」
- 国税庁「No.4623 農地の評価」
- 国税庁「No.4638 取引相場のない株式の評価」
- 国税庁「相続税の申告のしかた」
- 辻・本郷税理士法人「相続税計算シミュレーション14選」