「実家を相続したら、相続税はいくらかかるのだろう」
親の介護が始まると、このような不安が頭をよぎる方は多いのではないでしょうか。
自宅の土地は金額が大きいぶん、「税金が払えず、住み慣れた家を売ることになったら」という心配につながります。
ただ、相続税の評価額を軽減できる特例があります。
それが、「小規模宅地等の特例」です。
この特例は、相続税の評価額を最大80%減らせるというものです。
評価額5,000万円の土地を、1,000万円として計算できる——それほど強力な制度です。
ただし、この特例は使える人の条件が細かく決まっており、税額が0円になっても申告が必要です。
知らないまま相続を迎えると、使えるはずの特例を逃しかねません。
私は介護福祉士として15年以上、介護の現場でご利用者やご家族と接してきました。
この記事では、小規模宅地等の特例の仕組み・対象になる土地の種類・同居と別居の違い・注意点をお伝えします。
読み終えるころには、ご自身の家族がこの特例を使えるかどうかの見当がつけられるようになるはずです。
自宅を守る相続税対策の第一歩として、まずは仕組みから確認していきましょう。
小規模宅地等の特例とは|自宅の土地の評価額を最大80%減らせる制度
冒頭でもお伝えしましたが、小規模宅地等の特例とは「亡くなった方の自宅や事業用の土地の評価額を、相続税の計算で最大80%減らせる制度」です(租税特別措置法69条の4)。
なぜ、これほど大きな減額が認められているのでしょうか。
理由は、残された家族の負担が大きいからです。
自宅の土地に満額の相続税がかかると、納税のために家を売らざるを得ないケースが出てしまいます。
そのような事態を防ぐため、「生活に欠かせない土地の税金を軽くする」という趣旨の制度です。
対象になるのは、建物などが建っている土地です。
何も建っていない更地には使えません。
では、実際にどれくらい税金が変わるのでしょうか。次からは具体的な数字で見てみましょう。
どれくらい評価減になる?|評価額5,000万円の土地が1,000万円に
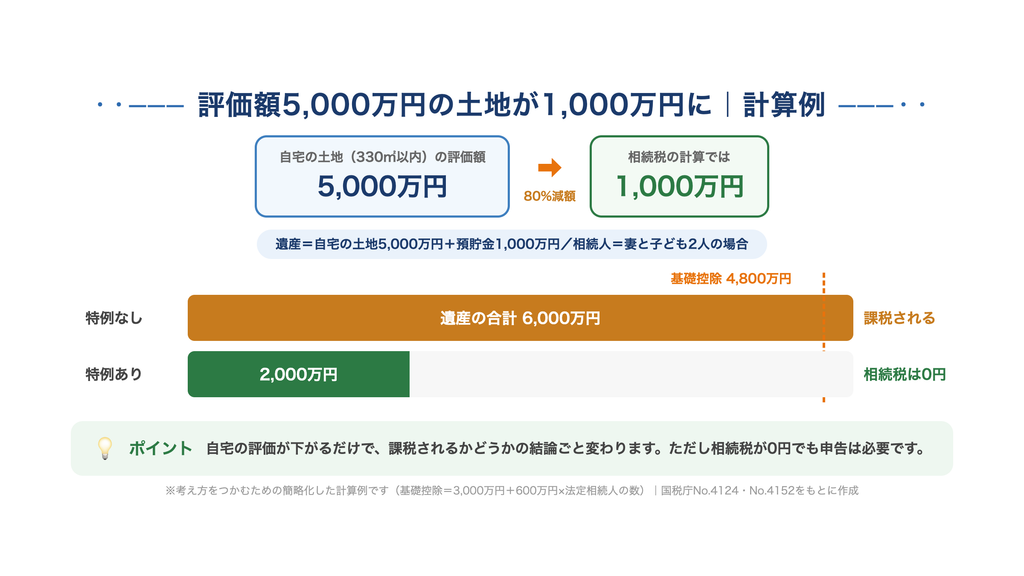
自宅の土地の場合、330㎡までの部分について評価額が80%減額されます。
- 評価額5,000万円の自宅の土地(330㎡以内)……80%減額 = 1,000万円として計算
評価減の効果は、相続税の基礎控除と組み合わさるとはっきり見えます。
相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があり、遺産の合計がこの範囲に収まれば相続税はかかりません。
具体例で見てみましょう。
【遺産=自宅の土地5,000万円+預貯金1,000万円、相続人=妻と子ども2人の場合】
- 基礎控除……3,000万円+600万円×3人=4,800万円
- 特例なし……遺産の合計6,000万円 > 4,800万円 → 課税される
- 特例あり……土地1,000万円+預貯金1,000万円=2,000万円 < 4,800万円 → 相続税は0円
特例が適用され自宅の評価額が下がるだけで、課税されるかどうかの結果が変わります。
小規模宅地等の特例が「相続税対策の柱」と呼ばれる理由です。
※土地の評価額や税額の計算は、考え方をつかむために簡略化しています。実際に使えるかどうかは、税理士などの専門家にご確認ください。
なお、配偶者が相続する場合には、相続税そのものを大きく減らせる「配偶者の税額軽減」という制度もあります。詳しくは別の記事で解説しています。
特例の対象になる土地は3種類|自宅・事業用・貸付用
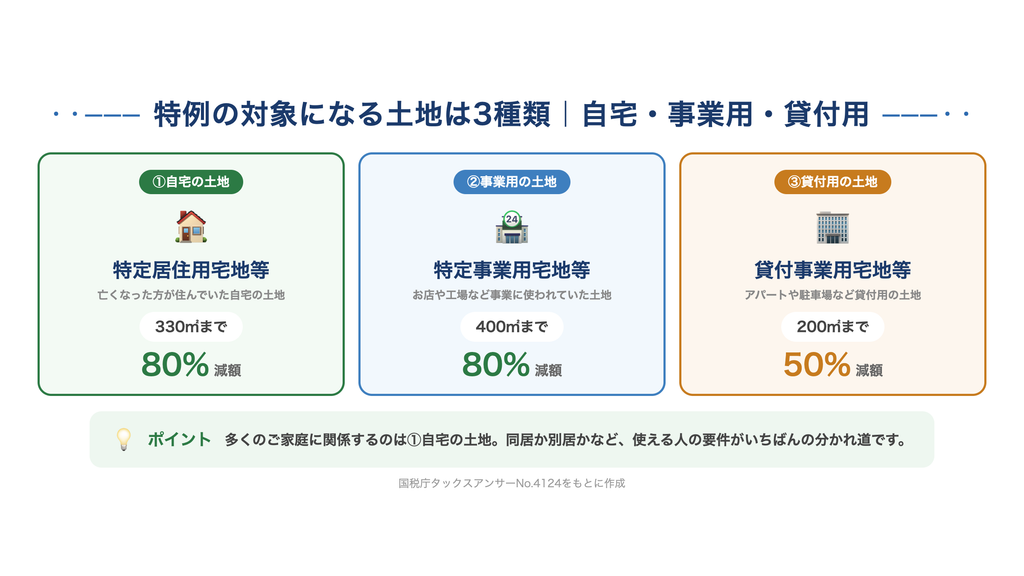
特例の対象は、自宅の土地だけではありません。大きく3種類に分かれます。
- ①自宅の土地(特定居住用宅地等)……330㎡まで・80%減額
- ②お店や工場など事業用の土地(特定事業用宅地等)……400㎡まで・80%減額
- ③アパートや駐車場など貸付用の土地(貸付事業用宅地等)……200㎡まで・50%減額
この記事では、多くのご家庭に関係する①自宅の土地を中心にお伝えしています。
②③は要件がさらに細かいため、当てはまりそうな方は国税庁のページや税理士に確認してください。
自宅の相続で特例を使える人|同居か別居かで大きく変わる
では、自宅の土地であれば、誰が相続しても特例は使えるのでしょうか。
自宅の土地で特例を使えるかどうかのポイントは、亡くなった方と同居していたかどうかです。
①配偶者——条件なしで使える
夫または妻が自宅の土地を相続する場合、取得者としての条件はありません。
②同居していた親族——「住み続ける・持ち続ける」が条件
亡くなった方と同じ建物に住んでいた子どもなどが相続する場合は、相続税の申告期限まで、その家に住み続け、土地を持ち続けることが条件です。
③別居していた親族——「持ち家がない」などが条件
別居している子どもなどでも、使える場合があります。ただし条件は厳しく、主なものだけでも次のとおりです。
- 亡くなった方に配偶者がいない
- 亡くなった方と同居していた相続人がいない
- 相続開始前3年以内に、自分や自分の配偶者、三親等内の親族などの持ち家に住んだことがない
- いま住んでいる家を、過去に自分で所有したことがない
「親がひとり暮らしで、子は借家住まい」というケースが典型で、俗に家なき子特例と呼ばれます。
ほかにも細かい要件があるため、当てはまりそうな方は必ず国税庁のページで確認してください。
親が老人ホームに入所していた場合|要介護認定などを受けていれば対象になる
そしてもうひとつ、親が施設に入っていたご家族にこそ、知ってほしい大切な話があります。
それは、「親は施設に入っていて、実家は空き家だった」という場合でも、特例を使えるのかどうかです。
結論、使えます。
老人ホームなどへの入所で自宅に住んでいなかった場合でも、次の条件を満たせば、その土地は「亡くなった方が住んでいた自宅」として扱われます。
- 亡くなった方が要介護認定または要支援認定を受けていた
- 入所先が特別養護老人ホーム・有料老人ホーム・サービス付き高齢者向け住宅・グループホーム・介護老人保健施設・介護医療院など、法律で定められた施設だった
- 空き家になった自宅を人に貸したり、別の人が住んだりしていない
なお、認定を受けていたかどうかは、亡くなった時点で判定されます。
施設に入った時点では認定前だった場合でも問題ありません。申請中に亡くなった場合も、その後に認定されれば対象です。
施設へ入ることが、自宅の特例をあきらめる理由にはなりません。
一方で、注意点もあります。
空き家になった実家を安易に貸しに出すと、特例の対象から外れてしまいます。
「空き家でもったいないから賃貸に」と考える前に、相続まで見据えて判断してください。
最大の注意点|相続税が0円になっても申告は必要
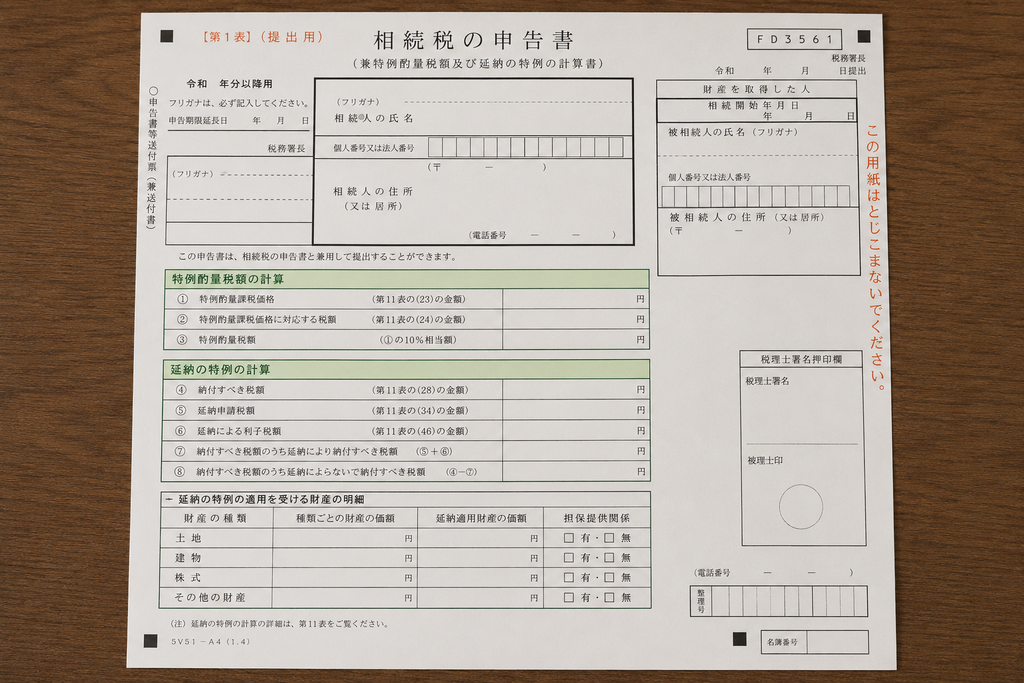
最後に、いちばん見落とされやすい注意点です。
それは、小規模宅地等の特例は「申告しないと適用されない」ということです。
相続税の申告書にこの特例の適用を受ける旨を記載し、小規模宅地等の計算の明細書や、遺産分割協議書の写しなどを添えて提出する必要があります。
「税金がかからないなら、申告もいらないだろう」——この思い込みが、いちばん危ない落とし穴です。
また、原則として申告期限までに、その土地を誰が相続するか決まっていることが必要です。
対象の土地を取得できる人が2人以上いる場合は、特例を使う土地の選択に全員の同意も求められます。
もし期限までに分け方が決まらなくても、猶予はあります。
申告書に「申告期限後3年以内の分割見込書」を添えて申告しておき、期限から3年以内に分割できれば、さかのぼって特例を適用できます。
分け方の話し合いをスムーズにするうえでも、遺言書の準備が有効です。
遺言書の書き方は、別の記事で詳しく解説しています。
介護の現場から伝えたいこと
介護の現場では、施設への入所を決めるとき、「実家をどうするか」の悩みが必ずついてきます。
実家をどうするかの判断の支えになるのが、小規模宅地等の特例の知識です。
急いで売らなくても、貸さずに置いておけば特例の対象のまま——これを知っているだけで、施設入所の決断が少し軽くなるご家族もあるはずです。
介護と相続は、切り離せない隣どうしの問題だと感じています。
そして、大きな金額が動く話だからこそ、迷ったら税理士などの専門家に早めに相談してください。
「うちは特例を使えるのか」を確かめておくだけで、安心して介護に向き合えます。
まとめ|小規模宅地等の特例は自宅を守る相続税対策の柱
最後に、小規模宅地等の特例のポイントを整理します。
【特例の基本】
- 自宅の土地は330㎡まで評価額が80%減額(事業用は400㎡・80%、貸付用は200㎡・50%)
- 配偶者は条件なし、同居の親族は「住み続ける・持ち続ける」が条件
- 別居の親族は「持ち家がない」などの厳しい条件つき(家なき子特例)
【見落としやすい注意点】
- 老人ホーム入所中でも、要介護・要支援認定があれば対象(空き家を貸すと対象外になる場合あり)
- 相続税が0円になっても申告は必要
- 原則として、申告期限までに土地の分け方が決まっていることが必要
こうした判断の土台になるのは、土地を含めた財産の全体像です。
ネット銀行や証券口座などのデジタル資産も含めた財産のリストづくりは、デジタル終活サービス「デジ・タクセル」を使えば効率よく進められます。
難しく考えなくて大丈夫です。
まずはご自宅の土地を誰が相続しそうか、その人は同居か別居かを思い浮かべるところから始めてみてください。
その小さな確認が、住み慣れた家を守る第一歩になります。
この記事の監修者
yusuke /介護福祉士・FP3級
介護福祉士として15年以上、介護現場でご利用者やご家族と接してきました。現在は個人事業主として介護タクシーを運営。
介護の現場で見てきた「本当に困ること」をもとに、終活・介護・お金の話を、わかりやすくお伝えしています。
出典
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁「No.4152 相続税の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁「No.4208 相続財産が分割されていないときの申告」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4208.htm
- 国税庁 質疑応答事例「老人ホームに入所していた被相続人が要介護認定の申請中に死亡した場合の小規模宅地等の特例」 https://www.nta.go.jp/law/shitsugi/sozoku/10/16.htm